Keuangan Pribadi
Dollar99 Praktis: Cara Mengatur Gaji agar Tidak Habis di Tanggal 12
Dollar99 praktis untuk pemula: catat pengeluaran, susun anggaran, kumpulkan dana darurat, dan mulai investasi dengan uang dingin. Contoh angka nyata.
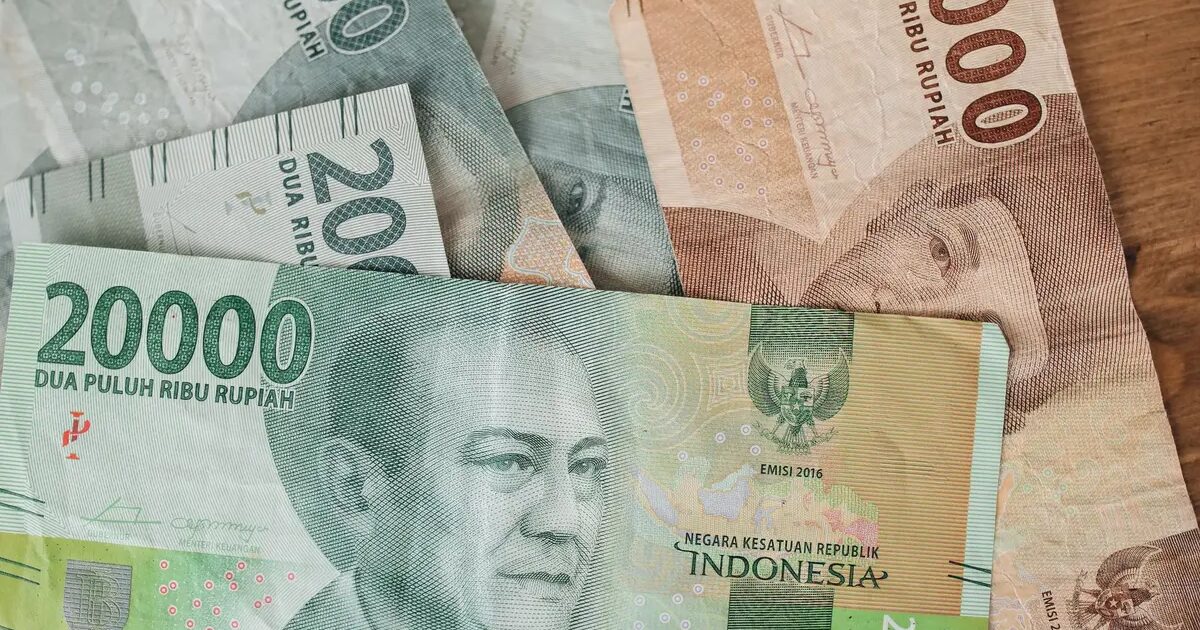
Dua tahun lalu saya duduk di warung kopi pinggir Sungai Martapura, Banjarmasin, menghitung uang di dompet. Sisa gaji tinggal Rp420 ribu, padahal baru tanggal 12. Di situ saya mulai serius mencoba cara praktis mengelola uang ala Dollar99, bukan teori rumit, tapi kebiasaan kecil yang bisa dijalankan orang biasa seperti saya.
Dollar99 praktis artinya mengubah uang yang masuk jadi rencana yang jelas: berapa untuk hidup, berapa untuk ditabung, berapa untuk dana darurat. Bukan soal cepat kaya. Ini soal supaya akhir bulan tidak lagi deg-degan. Saya bukan ahli keuangan, cuma penulis yang belajar dari kesalahan sendiri sejak 2019. Tapi justru dari situ saya menemukan pola yang akhirnya masuk akal.

Mulai dari mencatat, bukan langsung menabung
Kesalahan pertama saya dulu: pengin langsung nabung besar, padahal belum tahu uang pergi ke mana. Bulan pertama saya cuma mencatat semua pengeluaran di buku tulis. Hasilnya mengejutkan. Rp615 ribu habis untuk jajan dan kopi dalam sebulan. Angka itu tidak saya duga.
Kalau saya pribadi, pencatatan jadi pondasi Dollar99 praktis. Tanpa data, anggaran cuma tebakan. Setelah sebulan mencatat, saya baru bisa menetapkan pos pengeluaran yang realistis. Kira-kira begini pola yang saya pakai: kebutuhan pokok 50 persen, keinginan 30 persen, tabungan dan dana darurat 20 persen. Untuk gaji Rp4 juta, artinya Rp800 ribu langsung dipindahkan ke rekening terpisah begitu gaji masuk.
Rekening terpisah penting. Uang yang kelihatan di saldo harian cenderung terpakai. Saya buka rekening tanpa kartu ATM khusus tabungan, jadi butuh usaha ekstra untuk menyentuhnya. Dan itu memang tujuannya.
Anggaran bulanan yang tahan sampai akhir bulan
Banyak orang gagal karena anggarannya terlalu ketat. Saya pernah bikin anggaran serapat mungkin, ujungnya jebol di minggu ketiga dan jadi kacau balau. Sekarang saya sisakan pos “longgar” sekitar 5 persen dari gaji untuk hal tak terduga: undangan nikahan, ban motor bocor, atau sekadar lapar tengah malam.
Untuk dana darurat, target umumnya 3 sampai 6 kali pengeluaran bulanan. Kalau pengeluaran saya Rp3,5 juta sebulan, dana darurat idealnya Rp10,5 juta sampai Rp21 juta. Saya baru mengumpulkan Rp7 juta setelah 14 bulan. Lambat, tapi konsisten.
Data dari Otoritas Jasa Keuangan (OJK) lewat Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2022 mencatat indeks literasi keuangan Indonesia baru 49,68 persen, sementara inklusi 85,10 persen. Artinya banyak orang punya akses ke produk keuangan, tapi belum tentu paham cara mengelolanya. Ini yang coba dirapikan lewat kebiasaan sederhana ala Dollar99.

Dana darurat dan cicilan sehat, jangan dibalik urutannya
Saya sempat mengambil cicilan motor dengan tenor 24 bulan dan bunga flat sekitar 1,5 persen per bulan. Hitungan kasarnya, harga motor Rp18 juta jadi sekitar Rp22,3 juta setelah bunga. Tidak salah, selama cicilan di bawah 30 persen penghasilan bulanan. Masalah muncul kalau dana darurat belum ada lalu cicilan menumpuk.
Urutan versi saya: lunasi dulu utang konsumtif berbunga tinggi, baru kumpulkan dana darurat, baru pikir investasi. Untuk cicilan, aturan praktisnya total angsuran maksimal 30 persen gaji. Kalau gaji Rp5 juta, total cicilan maksimal Rp1,5 juta. Lewat dari itu, ruang napas keuangan menipis.
Dana darurat sendiri saya simpan di dompet digital dan rekening tabungan biasa, bukan di instrumen berisiko. Yang penting likuid dan cepat diakses saat genting. Untuk referensi lebih luas soal pengelolaan keuangan rumah tangga, OJK punya panduan yang bisa diakses publik di situs resminya.
Investasi pemula dengan uang “dingin”
Investasi baru masuk setelah dana darurat minimal tiga bulan pengeluaran terkumpul. Saya mulai dengan reksa dana pasar uang karena risikonya relatif rendah dan modal awal cuma Rp10 ribu. Setoran Rp200 ribu per bulan, otomatis dipotong tanggal 5. Selama dua tahun, nilainya naik sekitar 5,8 persen per tahun, tidak besar, tapi cukup mengajarkan disiplin.
Kunci Dollar99 praktis di bagian ini: pakai uang dingin, yaitu uang yang tidak akan dipakai dalam 1 sampai 3 tahun. Jangan pakai uang dapur. Kalau saya pribadi, setiap kenaikan gaji, 50 persen kenaikan itu langsung dialihkan ke setoran investasi. Jadi gaya hidup tidak ikut melonjak.
Untuk informasi lebih lanjut tentang topik ini, lihat sumber kami di Lilisting .
Pencatatan tetap jalan. Setiap akhir bulan saya cek tiga angka: total tabungan, dana darurat, dan nilai investasi. Tiga angka itu jadi rapor keuangan pribadi. Kalau salah satu turun, saya tahu ada yang perlu dibenahi.
Ujungnya, mengelola uang bukan soal rumus canggih. Ini soal kebiasaan yang diulang, angka yang dicatat, dan keputusan kecil yang diambil tiap hari. Dollar99 praktis cuma alat bantu berpikir, bukan jaminan hasil. Tapi sejak saya mulai mencatat dan memisahkan rekening, akhir bulan tidak lagi bikin panik, dan itu sudah cukup jadi awal yang baik.
Pertanyaan yang sering diajukan
Berapa idealnya dana darurat?
Apakah Dollar99 praktis cocok untuk gaji di bawah Rp5 juta?
Kapan sebaiknya mulai investasi?
Bagaimana membatasi cicilan agar sehat?

PT Avenix Ventura Indonesia
Supplier APD & kebutuhan industri untuk perusahaan — Batam & Bintan.
Sepatu safety, sarung tangan, helm, body harness, LOTO, perkakas, baja galvanis & karbon. Order kecil tetap dilayani — tanyakan minimum order lewat WhatsApp. Katalog: avenix.id